تأمین مالی دولت از بازار سرمایه رکورد زد | چرا دولت به انتشار بیسابقه اوراق بدهی روی آورده است؟
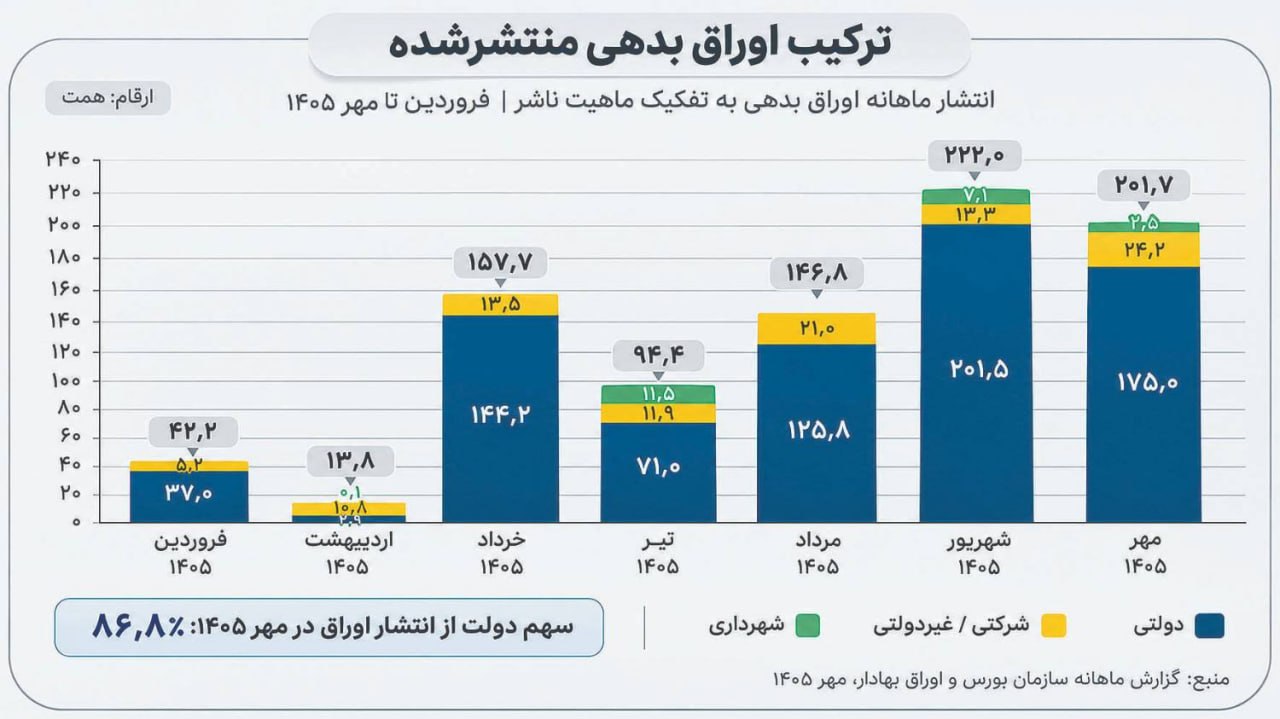
بازار بدهی ایران در هفتماهه نخست سال ۱۴۰۵ با افزایش چشمگیر انتشار اوراق مواجه شده است. بر اساس گزارش سازمان بورس، ارزش اوراق بدهی منتشرشده از ابتدای سال تا پایان مهر به ۸۷۸.۶ همت رسیده که نسبت به مدت مشابه سال گذشته ۱۰۴.۳ درصد افزایش دارد. مانده کل اوراق بدهی نیز با رشد ۶۷.۱ درصدی به حدود ۲۴۰۶.۹ همت رسیده است.
جهان صنعت نیوز – احسان کشاورز: بازار بدهی ایران را دیگر نمیتوان جدا از سرنوشت بودجه عمومی، وضعیت بازار سرمایه و تنگناهای مالی دولت تحلیل کرد. در اقتصادی که جنگ هزینههای تازهای بر دوش دولت گذاشته، تحریمها دسترسی به منابع مالی خارجی را محدود کرده و فشارهای بودجهای هر روز راههای متعارف تامین منابع را دشوارتر میکنند، انتشار اوراق بدهی به یکی از مهمترین مسیرهای تامین مالی تبدیل شده است. دولت برای پرداخت هزینههای جاری، اجرای تعهدات و مدیریت شکاف میان درآمدها و مخارج خود به منابع نیاز دارد و وقتی درآمدهای قابلدسترس پاسخگوی این نیاز نباشند، بازار بدهی بیش از گذشته در مرکز تصمیمگیری مالی قرار میگیرد. مساله اما از جایی پیچیده میشود که این نیاز روزافزون با ظرفیت محدود پسانداز، سرمایهگذاری و تامین مالی بخشخصوصی در یک اقتصاد واحد روبهرو میشود.
بازار سرمایه و بازار بدهی در ایران دوجزیره مستقل نیستند. همان منابعی که میتوانند از مسیر خرید سهام، مشارکت در افزایش سرمایه شرکتها یا تامین مالی پروژههای تولیدی به فعالیتهای اقتصادی وارد شوند، در بازار اوراق نیز بهدنبال بازده و امنیت سرمایهگذاری میگردند. بانکها، صندوقهای درآمد ثابت، شرکتهای سرمایهگذاری و سایر دارندگان منابع مالی، همگی در فضایی تصمیم میگیرند که نرخ بهره، تورم، کسری بودجه و انتظارات اقتصادی بر آن سایه انداخته است بنابراین بررسی بازار بدهی صرفا شمارش اوراق منتشرشده یا محاسبه مانده تعهدات نیست؛ تحلیل این بازار بدون توجه به شرایط مالی دولت، محدودیت منابع و وضعیت سایر ابزارهای تامین مالی، تصویری ناقص از واقعیت اقتصاد ارائه خواهد کرد.
گزارش ماهانه سازمان بورس و اوراق بهادار از تحولات مهر ۱۴۰۵، ابعاد این تغییر را با ارقام قابلتوجهی نشان میدهد. براساس دادههای منتشرشده، مانده اوراق بدهی در پایان مهرماه به حدود ۹/2406همت رسیده که نسبت به مهر سال گذشته ۱/۶۷درصد افزایش یافته است. در همین حال، ارزش اوراق بدهی منتشرشده از ابتدای سال تا پایان مهر به ۶/878همت رسیده؛ رقمی که در مقایسه با هفتماهه مشابه سال قبل بیش از دوبرابر شده است. تنها در مهرماه نیز حدود ۷/201همت اوراق بدهی جدید منتشر شده که نزدیک به ۱۷۵همت آن به دولت اختصاص داشته است.
اما آنچه این اعداد را از یک گزارش معمول بازار بدهی فراتر میبرد، تغییر ترکیب تامین مالی در بازار سرمایه است. در هفتماهه نخست امسال، مجموع ارزش جذب و تجهیز منابع مالی از طریق بازار سرمایه به ۵/1146همت رسیده است. از این مقدار، حدود ۸/902همت از طریق روشهای بدهی شامل انتشار صکوک و تامین مالی جمعی ثبت شده در حالی که ارزش تامین مالی از روشهای سرمایهای به ۷/243همت محدود مانده است. مقایسه با دوره مشابه سال گذشته نشان میدهد تامین مالی بدهی ۱۰۶درصد افزایش یافته اما تامین مالی سرمایهای ۹/۱۸درصد کاهش داشته است.
این تغییر بهمعنای آن نیست که انتشار اوراق الزاما منابع را از بازار سهام خارج کرده یا مانع تامین مالی بنگاهها شده است. اثبات چنین رابطهای به بررسی جریان سرمایه، بازده اوراق، رفتار سرمایهگذاران و وضعیت تقاضای منابع نیاز دارد. بااینحال، جهت تغییرات روشن است: وزن روشهای بدهی در ساختار تامین مالی بازار سرمایه افزایش یافته و سهم ابزارهای سرمایهای کاهش پیدا کرده است.
در سوی دیگر، دولت تقریبا تمام صحنه بازار بدهی را در اختیار دارد. در پایان مهر، مانده اوراق دولتی از ۲۰۱۶همت عبور کرده و سهم آن از مجموع مانده اوراق به ۸/۸۳درصد رسیده است. سهم دولت از انتشار جدید مهرماه حتی بیشتر و نزدیک به ۸/۸۶درصد بوده است. به بیان دیگر، بازار بدهی ایران بیش از هر زمان دیگری به محل تلاقی نیازهای مالی دولت و منابع سرمایهگذاران تبدیل شده است.
این وضعیت را نمیتوان صرفا به تمایل دولت برای استقراض نسبت داد. شرایط جنگی، محدودیتهای تحریمی، فشار بر درآمدهای عمومی و افزایش هزینههای اداره کشور، همگی میتوانند دولت را به استفاده بیشتر از ظرفیت بازار بدهی سوق دهند. انتشار اوراق در چنین شرایطی ممکن است نسبت به تامین کسری از مسیر خلق مستقیم پول، امکان بیشتری برای مدیریت آثار پولی و زمانبندی تعهدات فراهم کند اما این انتخاب نیز رایگان نیست؛ هر اوراقی که امروز منتشر میشود، در سررسید خود به پرداخت اصل و هزینه تامین مالی نیاز دارد.
بنابراین پرسش اصلی نه این است که چرا دولت اوراق منتشر میکند و نه اینکه آیا بازار بدهی باید گسترش پیدا کند. مساله آن است که سرعت افزایش انتشار اوراق تا چه اندازه با ظرفیت بازپرداخت، ساختار درآمدهای آینده دولت و نیاز مالی بخشخصوصی سازگار است. وقتی مانده اوراق با چنین شتابی افزایش مییابد و بخش عمده منابع تجهیزشده از مسیر بدهی تامین میشود، بررسی پایداری این روند به یکی از مسائل اصلی اقتصاد کلان تبدیل خواهد شد.
بازار سرمایه در مسیر تامین مالی بدهی
تا چند سال پیش، وقتی از تامین مالی در بازار سرمایه سخن گفته میشد، افزایش سرمایه شرکتها، عرضه اولیه سهام و ورود منابع به فعالیتهای اقتصادی بخش مهمی از تصویر را تشکیل میداد. اکنون آمارهای سازمان بورس نشان میدهد وزن ابزارهای بدهی در ترکیب تامین مالی ثبتشده بهطورمحسوسی افزایش یافته است؛ تغییری که از تفاوت سرعت رشد دو روش اصلی تامین مالی ناشی میشود.
در هفتماهه نخست سال ۱۴۰۵، مجموع ارزش جذب و تجهیز منابع مالی از طریق بازار سرمایه به حدود ۵/1146همت رسیده است. این رقم در دوره مشابه سال گذشته حدود ۸/738همت بود بنابراین در فاصله یک سال ۲/۵۵درصد افزایش یافته است. در نگاه نخست، رشد بیش از ۴۰۷همتی تجهیز منابع میتواند نشانه گسترش ظرفیت تامین مالی بازار سرمایه باشد اما جزئیات آن نشان میدهد که همه روشهای تامین منابع مسیر یکسانی را طی نکردهاند.
ارزش تامین مالی از روشهای سرمایهای از حدود ۵/300همت در هفتماهه سال گذشته به ۷/243همت در سالجاری کاهش یافته و این افت معادل ۹/۱۸درصد است. در مقابل، تامین مالی از روشهای بدهی شامل انواع اوراق مالی اسلامی و تامین مالی جمعی، از حدود ۲/438همت به ۸/902همت رسیده و ۱۰۶درصد افزایش یافته است.
به این ترتیب، سهم روش بدهی از کل تامین مالی ثبتشده در بازار سرمایه به حدود ۷/۷۸درصد رسیده در حالی که سهم روشهای سرمایهای به ۳/۲۱درصد محدود شده است. این نسبت در دوره مشابه سال قبل بهمراتب متعادلتر بود و روشهای سرمایهای حدود ۷/۴۰درصد از مجموع تامین مالی را تشکیل میدادند.
بااینحال، یک تفاوت مهم در ماهیت این ارقام وجود دارد. همه موارد ثبتشده در گروه تامین مالی سرمایهای بهمعنای ورود وجه نقد تازه به شرکتها نیستند. افزایش سرمایه از محل سود انباشته، اندوختهها یا مازاد تجدید ارزیابی داراییها ممکن است ساختار حقوق صاحبان سهام را تغییر دهد، بیآنکه الزاما منابع نقدی جدیدی به بنگاه تزریق کند.
طبق دادههای سازمان بورس، از مجموع ۷/243همت تامین مالی سرمایهای، حدود ۸/169همت مربوط به همین روشها بوده است.
بازار سرمایه در هفتماهه امسال از نظر ارزش ثبتشده تامین مالی رشد کرده اما موتور اصلی این افزایش نه روشهای سرمایهای بلکه ابزارهای بدهی بودهاند.
۸۷۹همت اوراق در 7ماه؛ انتشار 2برابر شد
رشد بازار بدهی در سالجاری روندی یکنواخت نداشته است. بررسی آمار انتشار ماهانه اوراق نشان میدهد بخش مهمی از افزایش تامین مالی در چندماه مشخص اتفاق افتاده و سرعت انتشار از ابتدای سال تا پایان مهر نوسان قابلتوجهی داشته است.
در فروردینماه ۱۴۰۵ حدود ۲/42همت اوراق بدهی منتشر شد. این رقم در اردیبهشت به حدود ۸/13همت کاهش یافت یعنی بازار بدهی در دومین ماه سال یکی از کمحجمترین دورههای انتشار را تجربه کرد اما از خردادماه روند تغییر کرد و ارزش انتشار جدید به ۸/157همت رسید. به این ترتیب، حجم انتشار تنها در فاصله یک ماه بیش از ۱۱برابر شد.
در تیرماه، انتشار اوراق بار دیگر کاهش یافت و به حدود ۴/94همت رسید. بااینحال، در مرداد رقم انتشار به ۸/146همت افزایش پیدا کرد و در شهریورماه به حدود ۲۲۲ همت رسید؛ رقمی که بالاترین مقدار انتشار ماهانه در هفتماهه نخست سال بوده است.
مهرماه نیز با انتشار حدود ۷/201همت اوراق بدهی به پایان رسید. این رقم اگرچه نسبت به شهریور ۲/9درصد کمتر بود اما در مقایسه با مهر سال گذشته حدود ۹/۱۴۳درصد افزایش نشان میدهد. بنابراین کاهش ماهانه انتشار در مهر نباید با کاهش فعالیت بازار بدهی در مقیاس سالانه اشتباه گرفته شود.
در مجموع، از ابتدای فروردین تا پایان مهر، ۶/878همت اوراق بدهی منتشر شده است. این رقم در دوره مشابه سال گذشته حدود ۴۳۰همت بود و رشد آن به ۳/۱۰۴درصد میرسد. بهبیان دیگر، ارزش انتشار اوراق در هفتماهه نخست امسال بیش از دوبرابر هفتماهه سال گذشته بوده است.
یکی از ویژگیهای مهم این روند، تمرکز انتشار در ماههای پایانی دوره بررسی است. مجموع انتشار شهریور و مهر به حدود ۷/423همت میرسد یعنی نزدیک به ۲/۴۸درصد کل انتشار هفتماهه تنها در این دوماه انجام شده است. اگر انتشار مرداد نیز به این مجموعه افزوده شود، مجموع سه ماه پایانی دوره به حدود ۴/570همت میرسد که نزدیک به ۶۵درصد انتشار از ابتدای سال را تشکیل میدهد.
این تمرکز زمانی، پرسشهایی درباره برنامه انتشار اوراق و مدیریت جریان نقدی دولت و سایر ناشران ایجاد میکند. آیا افزایش انتشار در ماههای اخیر نتیجه اجرای برنامه ازپیشتعیینشده تامین مالی بوده یا تغییرات شرایط بودجهای و نیاز به منابع، سرعت انتشار را بالا برده است؟
بااینحال، کنار هم قرار دادن آنها نشان میدهد بازار بدهی در سالجاری هم از نظر جریان انتشار و هم از نظر حجم تعهدات باقیمانده گسترش یافته است؛ روندی که تحلیل آن بدون بررسی ترکیب ناشران ناقص خواهد بود.
سهم ۸۷درصدی دولت از انتشار اوراق مهر
در بازاری که انتشار اوراق به بیش از ۲۰۰همت در ماه رسیده، مهمترین پرسش آن است که چه کسی بیشترین منابع را از این مسیر تامین میکند. پاسخ آمار مهرماه روشن است؛ دولت.
از مجموع ۷/201همت اوراق بدهی منتشرشده در مهر ۱۴۰۵، حدود ۱۷۵ همت مربوط به اوراق دولتی بوده است. سهم دولت از انتشار جدید به ۸/۸۶درصد میرسد. در مقابل، ارزش انتشار اوراق شرکتی حدود ۲/24همت و سهم آن ۱۲درصد بوده است. شهرداریها نیز با انتشار حدود ۵/2همت اوراق، تنها ۲/۱درصد از مجموع انتشار ماهانه را در اختیار داشتهاند.
این ترکیب نشان میدهد بازار بدهی در مهرماه عمدتا در خدمت تامین مالی دولت قرار گرفته است. انتشار اوراق شرکتی و شهرداریها ادامه داشته اما فاصله ارزش انتشار آنها با اوراق دولتی بسیار زیاد بوده است.
در میان ابزارهای مورداستفاده دولت نیز اوراق مرابحه جایگاه اصلی را داشتهاند. براساس گزارش سازمان بورس، در مهرماه حدود ۷/123همت اوراق مرابحه دولتی و ۵۰همت اسناد خزانه اسلامی منتشر شده است. این دوگروه بخش اصلی اوراق دولتی جدید را تشکیل دادهاند و نشان میدهند دولت از ترکیبی از ابزارهای مالی اسلامی برای مدیریت تعهدات و تامین منابع استفاده کرده است.
دولت در سالجاری با مجموعهای از فشارهای همزمان روبهرو بوده است؛ فشارهای ناشی از جنگ و هزینههای مرتبط با آن، محدودیتهای تحریمی، دشواری دسترسی به منابع ارزی و نیازهای مالی فزایندهای که انعطاف بودجه عمومی را کاهش میدهند.
در چنین شرایطی، استفاده از بازار بدهی تنها راه در دسترس برای تامین مالی باشد. دولت از این مسیر میتواند بخشی از نیازهای خود را به منابع سرمایهگذاران منتقل کند و بازپرداخت آنها را در سررسیدهای مشخص برعهده بگیرد. این روش، در مقایسه با تامین مستقیم کسری بودجه از منابع بانک مرکزی، سازوکار مالی متفاوتی دارد و لزوما به خلق مستقیم پول پرقدرت منجر نمیشود.
اما استفاده گسترده از اوراق بدهی نیز محدودیتهایی دارد. سرمایهگذاران برای خرید اوراق، بازده موردانتظار مشخصی دارند و نرخهای بازار پول، تورم، ریسک و شرایط نقدشوندگی بر قیمتگذاری آنها اثر میگذارند. هرچه نیاز تامین مالی دولت بیشتر شود، اهمیت مدیریت نرخ انتشار، سررسیدها و ظرفیت جذب بازار افزایش پیدا میکند.
آنچه دادههای مهرماه بدون تردید نشان میدهند، تمرکز بسیار بالای انتشار جدید در بخش دولتی است؛ تمرکزی که در صورت تداوم، اهمیت هماهنگی سیاست مالی دولت با شرایط بازار سرمایه و سیاست پولی بانک مرکزی را بیش از گذشته افزایش خواهد داد.
مانده اوراق بدهی از ۲هزار و ۴۰۰همت گذشت
انتشار ماهانه نشان میدهد در هر دوره چه مقدار اوراق جدید وارد بازار شده است اما برای شناخت ابعاد تعهدات باقیمانده باید به مانده اوراق بدهی نگاه کرد. این شاخص، برخلاف جریان انتشار، تصویری از ارزش اوراق منتشرشدهای ارائه میدهد که در تاریخ گزارش هنوز سررسید نشدهاند.
براساس آمار سازمان بورس، مجموع مانده اوراق بدهی در پایان مهرماه ۱۴۰۵ به ۹/2406همت رسیده است. این رقم در پایان اسفند ۱۴۰۴ حدود ۶/1790همت بود بنابراین مانده اوراق از ابتدای سال تا پایان مهر حدود ۲/616همت افزایش یافته که معادل رشد ۴/34درصدی است.
در مقایسه با مهر سال گذشته نیز مانده اوراق ۱/67درصد افزایش داشته است. رشد سالانهای با این اندازه نشان میدهد گسترش بازار بدهی به انتشار چند حراج اخیر محدود نبوده و حجم تعهدات باقیمانده نیز نسبت به سال گذشته بهطورمحسوسی بالا رفته است.
روند ماهانه این شاخص نیز بیانگر افزایش تدریجی و سپس شتابگیری آن در ماههای اخیر است. مانده اوراق در پایان فروردین حدود ۹/1830همت و در اردیبهشت نزدیک به ۴/1828همت بود. این رقم در خرداد به ۷/1934همت، در تیر به ۹/1976همت و در مرداد به ۱/2067همت رسید. در شهریور، مانده اوراق از مرز ۲۲۰۰ همت گذشت و به ۹/2243همت افزایش یافت تا در پایان مهر به حدود ۲۴۰۷ همت برسد.
در نتیجه، تنها در فاصله پایان شهریور تا پایان مهر، حدود ۱۶۳همت به مانده اوراق افزوده شده است. این افزایش کمتر از مبلغ ۷/201همتی انتشار جدید مهر بوده؛ موضوعی که بار دیگر تفاوت میان جریان انتشار و تغییر مانده تعهدات را نشان میدهد.
ترکیب مانده اوراق نیز بیانگر غلبه دولت است. از مجموع ۹/2406همت مانده اوراق، حدود ۹/2016همت به دولت اختصاص دارد. سهم شرکتها ۷/349همت و سهم شهرداریها حدود ۳/40همت است. به این ترتیب، دولت ۸/83درصد، شرکتها ۵/۱۴درصد و شهرداریها تنها ۷/۱درصد مانده اوراق را در اختیار دارند.
از نظر نوع ابزار نیز اوراق مرابحه بیشترین سهم را دارند. مجموع مانده این اوراق در بخشهای مختلف حدود ۲/1792همت است که معادل ۵/۷۴درصد کل مانده اوراق محسوب میشود. پس از آن اسناد خزانه اسلامی با حدود ۳۵۶همت و سهم ۸/۱۴درصدی قرار گرفتهاند.
این ترکیب نشان میدهد که بازار بدهی ایران هم از منظر ناشر و هم از نظر نوع ابزار تمرکز بالایی دارد. چنین تمرکزی لزوما نشانه اختلال نیست اما در ارزیابی ریسک سررسید، جریان بازپرداخت و تغییرات نرخ بازده اهمیت دارد.
مساله اصلی آن است که مانده اوراق امروز، تعهد پرداخت در آینده را نشان میدهد. هرچه این مانده بیشتر شود، ضرورت تنظیم برنامه بازپرداخت اصل و سود اوراق نیز افزایش پیدا میکند بنابراین رشد بازار بدهی زمانی پایدار خواهد بود که افزایش انتشار جدید با توان مالی ناشران در دورههای بعدی سازگار باشد.
ارزش بازار اوراق بدهی از ۲هزارهمت عبور کرد
در کنار مانده اسمی اوراق، شاخص دیگری نیز از گسترش بازار بدهی خبر میدهد. براساس گزارش سازمان بورس، ارزش بازار اوراق بدهی در بورس تهران و فرابورس ایران در پایان مهرماه به ۴/2009همت رسیده؛ رقمی که برای نخستینبار در دادههای هفتماهه امسال از مرز دوهزار همت عبور کرده است.
ارزش بازار اوراق در پایان شهریور حدود ۵/1876همت بود بنابراین طی مهرماه حدود ۹/132همت به ارزش این بازار افزوده شده که معادل رشد ۱/۷درصدی است. نسبت به پایان سال ۱۴۰۴ نیز ارزش بازار اوراق بدهی حدود ۱/۳۱درصد افزایش یافته است.
روند ماهانه این شاخص نشان میدهد که ارزش بازار اوراق در پایان فروردین حدود ۱۵۶۶ همت بود و در اردیبهشت تغییر چندانی نداشت. در خرداد به حدود ۸/1667همت رسید و در تیر از مرز هزار و 700همت عبور کرد. در مرداد رقم ۶/1774همت و در شهریور ۵/1876همت ثبت شد تا در پایان مهر، ارزش بازار به بیش از 2هزار همت برسد.
اما بخش اصلی این بازار در فرابورس ایران متمرکز است. از مجموع ارزش بازار اوراق بدهی در پایان مهر، حدود ۵/1837همت مربوط به فرابورس و نزدیک به ۹/171همت متعلق به بورس تهران بوده است. به این ترتیب، سهم فرابورس از ارزش بازار اوراق بدهی به ۴/۹۱درصد و سهم بورس تهران به ۶/۸درصد رسیده است.
این ارقام جایگاه فرابورس را در معاملات و پذیرش ابزارهای بدهی نشان میدهند و بیانگر آن هستند که بخش اصلی ارزش بازار اوراق در این بستر متمرکز شده است.
بنابراین اختلاف حدود ۵/397همتی میان مانده اسمی اوراق و ارزش بازار آنها را نمیتوان بهمعنای بدهی معوق، زیان تحققیافته یا کسری مالی دولت دانست. بخشی از این تفاوت میتواند به شیوه ارزشگذاری و تفاوت پوشش آماری دوشاخص مربوط باشد.
از طرفدیگر، افزایش ارزش بازار نیز الزاما بهمعنای افزایش قیمت تکتک اوراق نیست. انتشار و ورود اوراق جدید، سررسید اوراق قبلی و تغییر قیمت بازار همگی میتوانند ارزش کل را تغییر دهند.
آمار مهرماه نشان میدهد اندازه بازار افزایش یافته اما درباره کیفیت معاملات و تغییر هزینه تامین مالی باید دادههای مکمل را نیز در نظر گرفت.
اخبار برگزیدهاقتصاد کلانبورسلینک کوتاه :