بورس در اوج؛ وقت خرید است یا احتیاط؟ | خاطره تلخ ۱۳۹۹ تکرار می شود؟
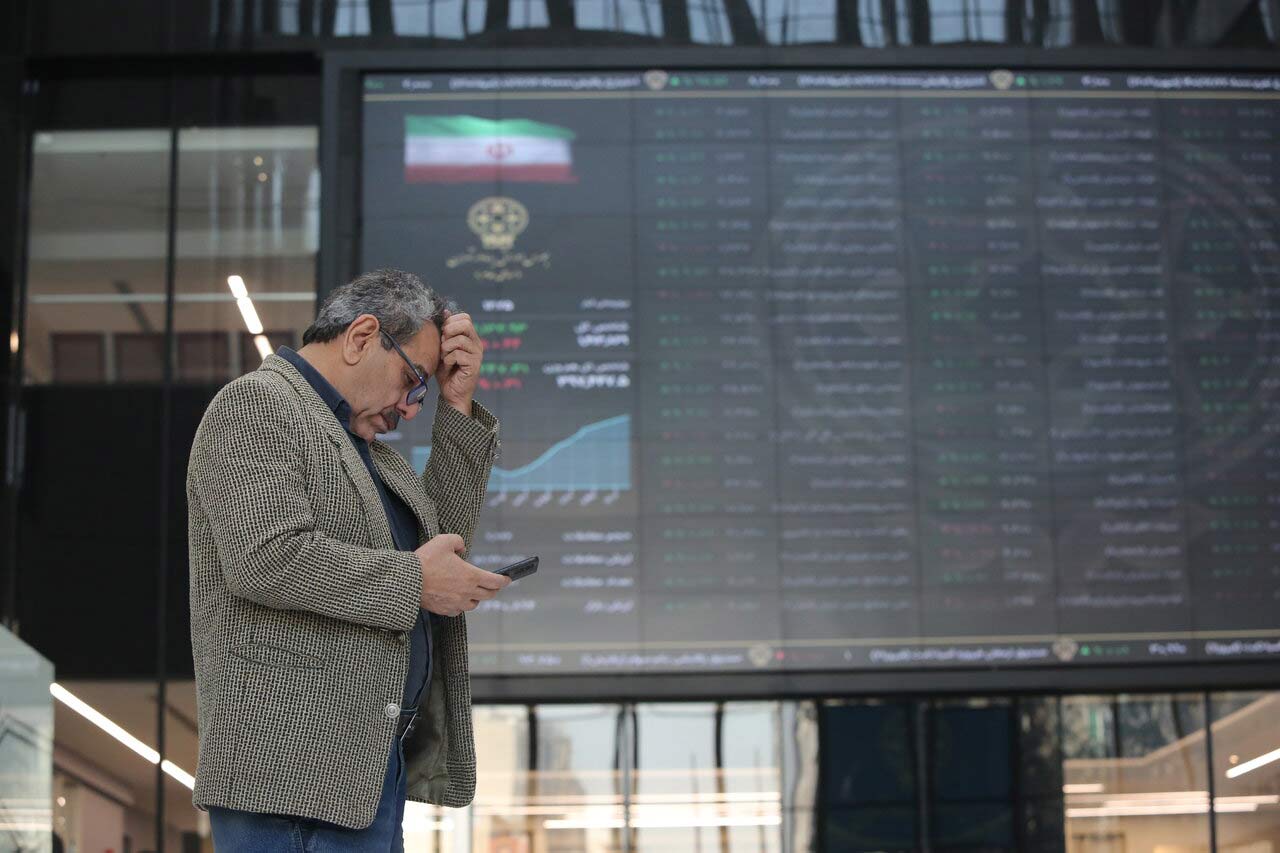
شاخص کل بورس تهران روز شنبه از مرز ۸ میلیون واحد عبور کرد. رکوردشکنیهای پیاپی بورس، خاطره سال ۱۳۹۹ را زنده کرده است؛ زمانی که رشد خیرهکننده قیمت سهام، سرانجام به ریزش سنگین بازار و زیان گسترده سرمایهگذاران منجر شد. اما آیا بورس دوباره در همان مسیر قرار گرفته است؟ نکته مهم این است که افزایش شاخص لزوماً به معنای افزایش واقعی ارزش شرکتها نیست. در اقتصادی با تورم بالا و کاهش ارزش ریال، بخشی از رشد قیمت سهام میتواند صرفاً بازتاب افزایش قیمتهای اسمی باشد. بنابراین باید بررسی کرد که آیا سودآوری شرکتها نیز متناسب با قیمت سهام افزایش یافته است یا خیر.
هیوا زارعی – جهان صنعت نیوز : شاخص کل بورس تهران در معاملات روز شنبه ۱۸مهر در ادامه روند صعودی هفته گذشته از مرز ۸میلیونواحد بالاتر رفت و در جریان معاملات تا محدوده ۸میلیونو۲۹۰هزارواحد پیشروی کرد. به این ترتیب بورس تهران به رکوردشکنی پیاپی خود بعد از اصلاح اخیر ادامه داد. این رکوردشکنیها بار دیگر خاطره رونق بورس در سال۱۳۹۹ را زنده کرده است؛ دورهای که رشد سریع قیمتها و ورود گسترده سرمایهگذاران بازار را به اوج تاریخی خود رساند اما در نهایت با افت سنگین بازار و ازدسترفتن ارزش دارایی مردم همراه شد. آیا شرایط امروز تکرار همان سناریو را محتمل میکند؟ سرمایهگذاران در مواجهه با رشد پرشتاب شاخص چه افق زمانی و ترکیبی از داراییها را باید در نظر بگیرند؟ عبور شاخص کل از مرز ۸میلیون واحد از نظر روانی اهمیت زیادی دارد بهویژه آنکه بازار در مدت کوتاهی چند سطح تاریخی را پشت سر گذاشته است. با این حال ارتفاع شاخص بهتنهایی نمیتواند مبنای تشخیص حباب یا تداوم روند صعودی باشد. برای ارزیابی وضعیت بازار باید مشخص شود چه بخشی از رشد قیمتها ناشی از افزایش نرخ ارز و تورم است، چه میزان از آن با بهبود سودآوری شرکتها پشتیبانی میشود و چه بخشی به ورود نقدینگی و افزایش انتظارات سرمایهگذاران مربوط است. در اقتصاد تورمی ارزش اسمی داراییها و درآمد ریالی بسیاری از شرکتها افزایش پیدا میکند. در نتیجه رشد شاخص ممکن است تا حدی بازتاب کاهش ارزش پول ملی باشد و نه لزوما افزایش متناسب ارزش واقعی بنگاهها. از سوی دیگر افزایش نرخ ارز میتواند برای برخی شرکتهای صادراتمحور درآمد ریالی بیشتری ایجاد کند البته به شرط آنکه محدودیتهای تولید، هزینههای مواد اولیه، حملونقل و انرژی این مزیت را خنثی نکنند بنابراین برای سنجش کیفیت صعود بازار باید علاوه بر شاخص کل، وضعیت معاملات، گستردگی رشد میان نمادها و جریان ورود و خروج نقدینگی را نیز بررسی کرد.
بورس امروز با سال۱۳۹۹ چه تفاوتی دارد؟
مقایسه بازار فعلی با سال۱۳۹۹ از آن جهت اهمیت دارد که در هر دو دوره رشد سریع شاخص و ثبت رکوردهای جدید توجه عمومی را به بورس جلب کرده است. با این حال شباهت ظاهری نمودارها به معنای یکسانبودن شرایط اقتصادی و ساختار بازار نیست. در دوره صعود سال۱۳۹۹ ورود گسترده سرمایهگذاران حقیقی، افزایش انتظارات و رشد تقاضا نقش مهمی در شتابگرفتن بازار داشت. در ادامه فاصلهگرفتن قیمت بسیاری از سهام از متغیرهای بنیادی، افزایش رفتارهای هیجانی و تغییر انتظارات زمینه را برای افت شدید قیمتها فراهم کرد. تجربه آن دوره نشان داد که رشد سریع شاخص حتی اگر در ابتدا با ورود نقدینگی همراه باشد بهتنهایی تضمینی برای تداوم صعود نیست. در شرایط فعلی نیز تورم، نوسان نرخ ارز و ریسکهای سیاسی بر رفتار سرمایهگذاران اثر میگذارند اما برای مقایسه دقیق با سال۱۳۹۹ باید ارزشگذاری سهام، نسبت قیمت به سود، وضعیت سودآوری شرکتها، نرخهای بهره و ترکیب نقدینگی ورودی بررسی شود. بدون این مقایسه نمیتوان صرفا از روی عبور شاخص از مرزهای تاریخی تکرار سقوط سال۱۳۹۹ را پیشبینی کرد. از سوی دیگر تفاوت شرایط امروز با آن دوره نیز به معنای منتفیبودن اصلاح سنگین نیست. اگر قیمتها سریعتر از سودآوری شرکتها افزایش پیدا کنند، جریان نقدینگی تضعیف شود یا یک شوک سیاسی و اقتصادی انتظارات را تغییر دهد، بازار همچنان میتواند با افت قابل توجهی مواجه شود بنابراین مساله اصلی نه پیشبینی تکرار قطعی سال۱۳۹۹ بلکه بررسی میزان آسیبپذیری بازار دربرابر تغییر انتظارات است.
سرمایهگذاری کوتاهمدت، میانمدت یا بلندمدت؟
یکی از نخستین تصمیمهای سرمایهگذار در بازار صعودی تعیین افق زمانی است. در دورههایی که شاخص با سرعت رشد میکند خرید با هدف کسب سود سریع میتواند جذاب به نظر برسد اما هرچه سرعت رشد قیمتها بیشتر شود احتمال افزایش نوسان و شناسایی سود نیز بالا میرود.
سرمایهگذار کوتاهمدت بیش از دیگران در معرض تغییرات روزانه قیمت، اخبار سیاسی، رفتار صفهای خرید و فروش و نوسان جریان نقدینگی قرار دارد. این افق زمانی به تجربه معاملاتی، انضباط در مدیریت ریسک و توانایی پذیرش زیان کوتاهمدت نیاز دارد. ورود به بازار صرفا با مشاهده رشد چندروزه شاخص، بدون شناخت سهم و برنامه خروج میتواند سرمایهگذار را درمعرض خرید در قیمتهای بالا قرار دهد. در افق میانمدت توجه به گزارشهای ماهانه و فصلی شرکتها، روند نرخ ارز، هزینههای تولید و تغییرات سودآوری اهمیت بیشتری پیدا میکند. سرمایهگذار باید بررسی کند که آیا رشد قیمت سهام با بهبود عملکرد شرکتها پشتیبانی میشود یا انتظارات تورمی نقش اصلی را دارند.
در افق بلندمدت نیز امکان عبور از نوسانهای مقطعی بیشتر بوده اما بلندمدتبودن بهتنهایی تضمینکننده سود نیست. اگر سهمی با ارزشگذاری نامناسب خریداری شود یا شرکت در سالهای بعد با افت سودآوری، بدهی بالا یا مشکلات ساختاری مواجه شود طولانیکردن دوره نگهداری لزوما زیان را جبران نمیکند.
ازاینرو انتخاب افق زمانی باید با هدف سرمایهگذاری، زمان مورد نیاز برای استفاده از پول و توان تحمل زیان هماهنگ باشد. سرمایهای که برای هزینههای ضروری ماههای آینده لازم است نباید با همان منطق سرمایهای مدیریت شود که برای چند سال آینده کنار گذاشته شده است.
کدام گروهها ارزش رصد بیشتری دارند؟
در شرایط فعلی دنبالکردن یک گروه صنعتی صرفا به دلیل رشد سریع قیمت سهام آن رویکرد مطمئنی نیست. تفاوت در ساختار درآمد، میزان وابستگی به نرخ ارز، هزینههای تولید و امکان انتقال افزایش هزینه به قیمت فروش باعث میشود اثر شرایط اقتصادی بر صنایع مختلف یکسان نباشد.
صنایع صادراتمحور و کالایی ازجمله فلزات اساسی و محصولات شیمیایی بهدلیل ارتباط درآمد ریالی با نرخ ارز و قیمتهای جهانی مورد توجه قرار میگیرند. با این حال بررسی این گروهها باید همزمان با وضعیت مقدار تولید و فروش، هزینه انرژی، محدودیتهای صادراتی و نرخهای جهانی انجام شود. رشد نرخ ارز بهتنهایی برای نتیجهگیری درباره بهبود سودآوری کافی نیست. در گروههای بانکی و مالی، کیفیت درآمد، هزینه تامین مالی، وضعیت داراییها و مطالبات و تغییرات مقررات اهمیت دارد. در صنایع داخلی مانند غذایی و دارویی نیز امکان افزایش نرخ فروش، قدرت خرید خانوارها و رشد هزینه مواد اولیه از متغیرهای تعیینکننده هستند.
در صنایع انرژیبر ازجمله بخشهایی از فولاد و محصولات شیمیایی، محدودیت گاز و برق در پاییز و زمستان میتواند بر مقدار تولید اثر بگذارد. به همین دلیل، حتی شرکتهایی که از افزایش نرخ ارز یا قیمت محصول منتفع میشوند، ممکن است به دلیل افت تولید نتوانند تمام این مزیت را به سود تبدیل کنند.
خرید سهام یا صندوقهای سرمایهگذاری؟
انتخاب میان خرید مستقیم سهام و سرمایهگذاری از طریق صندوقها، به دانش مالی، زمان در دسترس و میزان ریسکپذیری فرد بستگی دارد. خرید مستقیم سهام امکان انتخاب شرکت و بهرهمندی از عملکرد آن را فراهم میکند اما مسوولیت بررسی صورتهای مالی، شناخت صنعت، ارزیابی ارزشگذاری و مدیریت زمان ورود و خروج نیز بر عهده سرمایهگذار است. در بازاری که شاخص با سرعت رشد میکند، انتخاب چند سهم صرفا براساس صف خرید یا بازدهی گذشته میتواند ریسک تمرکز سبد را افزایش دهد.
صندوقهای سهامی امکان سرمایهگذاری غیرمستقیم و دسترسی به مجموعهای از داراییها را فراهم میکنند و برای افرادی که زمان یا تخصص کافی برای تحلیل تکتک شرکتها ندارند، میتوانند گزینه قابل بررسی باشند. با این حال، صندوق سهامی نیز در معرض افت بازار قرار دارد و تنوعبخشی درون صندوق به معنای مصونیت از زیان نیست. بررسی سابقه عملکرد در دورههای صعودی و نزولی، ترکیب داراییها، هزینهها، نقدشوندگی و میزان انطباق صندوق با هدف سرمایهگذار اهمیت دارد.
در شرایطی که نگرانی از اصلاح بازار افزایش پیدا میکند، صندوقهای درآمد ثابت نیز ممکن است برای بخش کمریسکتر سبد مورد توجه قرار گیرند هرچند بازده آنها و ریسکهای مرتبط با نرخ بهره باید جداگانه ارزیابی شود. صندوقهای طلا نیز بهدلیل ارتباط با قیمت طلا و نرخ ارز، رفتار متفاوتی از صندوقهای سهامی دارند و خودشان هم بدون ریسک نیستند بنابراین انتخاب میان سهم و صندوق یک پاسخ یکسان برای همه ندارد. سرمایهگذار باید پیش از انتخاب مشخص کند که آیا توان و زمان تحلیل مستقیم سهام را دارد یا ترجیح میدهد بخشی از تصمیمگیری و مدیریت سبد را به مدیر حرفهای صندوق بسپارد.
چه سهمی از داراییها به بورس اختصاص یابد؟
در شرایط صعود پرشتاب پرسش درباره سهم بورس از کل داراییها اهمیت بیشتری پیدا میکند. با این حال تعیین یکدرصد ثابت برای همه سرمایهگذاران میتواند گمراهکننده باشد زیرا شرایط مالی، میزان بدهی، درآمد، نیازهای نقدی، افق سرمایهگذاری و تحمل زیان افراد متفاوت است.
برای فردی که درآمد باثبات و افق سرمایهگذاری بلندمدت دارد، ظرفیت پذیرش ریسک ممکن است با فردی که به پول خود در چند ماه آینده نیاز دارد، متفاوت باشد. کسی که بخش عمده داراییاش پیشتر در سهام متمرکز شده با سرمایهگذاری که میان داراییهای مختلف تنوع ایجاد کرده در موقعیت یکسانی قرار ندارد. پیشاز تعیین سهم بورس در سبد داراییها لازم است هزینههای ضروری و تعهدات کوتاهمدت از سرمایه درمعرض ریسک جدا شود. سپس باید مشخص شود که در صورت افت قابل توجه بازار چه میزان زیان قابل تحمل است بدون آنکه فرد ناچار شود دارایی خود را در شرایط نامناسب بفروشد یا برای جبران زیان ریسک بیشتری بپذیرد.
تنوعبخشی نیز به معنای خرید تعداد زیادی سهم از یک صنعت نیست. اگر تمام داراییهای سبد به شرکتهایی وابسته باشند که از یک عامل مشترک، مانند نرخ ارز یا انرژی، تاثیر میپذیرند تعداد زیاد نمادها لزوما ریسک را کاهش نمیدهد. ترکیب داراییها باید براساس تفاوت در منابع ریسک و نیازهای مالی فرد تنظیم شود.
سود بیشتر با ریسک کمتر؛ امکان یا انتظار غیرواقعی؟
در بازار صعودی یکی از خطاهای رایج این است که سرمایهگذار بازدهی گذشته را به آینده تعمیم میدهد. عبور شاخص از ۸میلیونواحد میتواند توجه و تقاضا را افزایش دهد اما تضمینی برای ادامه همان سرعت رشد نیست. هرچه قیمتها بالاتر میروند، ارزیابی سودآوری و ارزشگذاری اهمیت بیشتری پیدا میکند و احتمال دارد بخشی از سهام پس از رشد سریع وارد دوره اصلاح یا نوسان طولانی شود.
برای مدیریت ریسک سرمایهگذار باید پیش از خرید، دلیل انتخاب دارایی، افق نگهداری و شرایطی را که میتواند فرض اولیه او را تغییر دهد مشخص کند. تصمیمگیری براساس برنامه از پیش تعیینشده به جای واکنش هیجانی به هرموج صعود و نزول میتواند از افزایش ناخواسته ریسک جلوگیری کند. استفاده از اعتبار یا سرمایهای که برای هزینههای ضروری لازم است در بازاری پرنوسان میتواند زیان را تشدید کند.
تکرار سال۱۳۹۹ را نمیتوان صرفا از روی رکوردشکنی شاخص پیشبینی کرد اما تجربه آن دوره یادآور این نکته است که رشد بازار و افزایش مشارکت عمومی، جایگزین تحلیل ارزشگذاری و مدیریت ریسک نیست. در شرایط فعلی مهمتر از پیشبینی یک عدد مشخص برای شاخص، بررسی کیفیت رشد، وضعیت سودآوری شرکتها و توان مالی سرمایهگذار برای تحمل نوسان است.
آزمون تورم و ریسک سیاسی برای بورس
علیرضا موسوی، کارشناس بازار سرمایه در یادداشتی در روزنامه جهان صنعت نوشت: عبور شاخص کل بورس از ارتفاع ۸میلیون واحدی خاطره رشد پرشتاب و ریزش سنگین بازار در سال۱۳۹۹ را زنده کرده اما شباهت ظاهری این دو دوره به معنای تکرار تجربه گذشته نیست. شرایط اقتصادی امروز متفاوت است و انتظارات تورمی، کاهش ارزش پول ملی و افزایش نرخ ارز معادلات سودآوری شرکتها و ارزش اسمی داراییها را تغییر دادند. از این رو نمیتوان صرفا با استناد به رشد شاخص، تکرار روند سال۱۳۹۹ را پیشبینی کرده هرچند ریسکهای سیاسی و سیستماتیک همچنان از مهمترین متغیرهای اثرگذار بر بازار هستند.
در چنین شرایطی سرمایهگذاری بلندمدت همچنان مبنای منطقی فعالیت در بورس است، اما نااطمینانیهای موجود ضرورت بازنگری در افق سرمایهگذاری را افزایش میدهد. در شرایط عادی سرمایهگذاری با افق حداقل شش ماه تا یک سال معنا پیدا میکند. با این حال در فضای پرریسک فعلی، کوتاهترکردن افق سرمایهگذاری و تمرکز بر بازدهیهای قابل اتکاتر میتواند در اولویت قرار گیرد. این رویکرد به معنای دنبال کردن نوسانهای روزانه نیست بلکه بر مدیریت ریسک و پرهیز از تصمیمگیری هیجانی استوار است.
افزایش نرخ ارز نیز فرصتهایی برای برخی صنایع بورسی ایجاد میکند. شرکتهای پتروشیمی، پالایشی و فلزات اساسی میتوانند از افزایش درآمدهای ریالی منتفع شوند. در صنایع داخلی مانند غذایی نیز افزایش نرخ فروش و بهبود حاشیه سود میتواند به تقویت عملکرد شرکتها کمک کند. با این حال اثر مثبت ارز نباید ریسکهای سیاسی را به حاشیه براند بهویژه آنکه پتروشیمیها و پالایشیها درمعرض ریسکهای سیستماتیک قرار دارند. درمقابل صنایع غذایی و فراکابها میتوانند از گزینههای قابل بررسی با ریسک سیستماتیک کمتر باشند.
مدیریت این شرایط برای همه سرمایهگذاران از مسیر خریدوفروش مستقیم سهام آسان نیست. صندوقهای سرمایهگذاری امکان بهرهگیری از مدیریت حرفهای را فراهم میکنند. صندوقهای اهرمی برای افراد ریسکپذیرتر، صندوقهای سهامی برای سرمایهگذاران با ریسکپذیری متوسط و صندوقهای مختلط برای کسانی مناسبند که به دنبال ترکیب متعادلتری از داراییها هستند.
درکنار انتخاب ابزار سرمایهگذاری تنوعبخشی به پرتفوی اهمیت دارد. اختصاص حدود ۴۰تا۴۵درصد دارایی به سهام ۴۵درصد به صندوقهای کالایی از جمله صندوقهای طلا و ۱۰درصد به صندوقهای درآمد ثابت ترکیبی پیشنهادی برای توزیع ریسک است. سهام و صندوقهای کالایی میتوانند از رشد ارز و تورم اثر بگیرند و صندوقهای درآمدثابت بخش کمریسکتر پرتفوی را تشکیل دهند. درنهایت رشد شاخص نه تضمینکننده تداوم صعود است و نه بهتنهایی نشانه تکرار سال۱۳۹۹. آنچه در بازار فعلی اهمیت دارد انتخاب آگاهانه داراییها و مدیریت ریسک متناسب با شرایط اقتصادی و سیاسی است.
اخبار برگزیدهبورسلینک کوتاه :